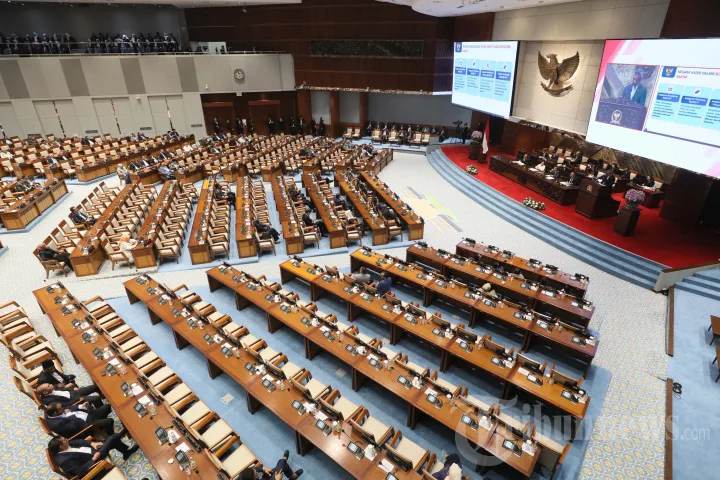
https://jktinsight.com — APBN bukan sekadar daftar angka pendapatan dan belanja negara. Di dalamnya tercermin kemampuan negara mengumpulkan penerimaan, membiayai pembangunan, sekaligus mengelola utang. Karena itu, ketika APBN 2027 menetapkan belanja negara sebesar Rp4.106,3 triliun, perhatian tidak cukup diarahkan pada seberapa besar anggaran yang akan dibelanjakan, tetapi juga pada dari mana uang tersebut berasal dan bagaimana kekurangannya dibiayai.
APBN 2027 telah disahkan dengan pendapatan negara sebesar Rp3.435,1 triliun dan belanja Rp4.106,3 triliun. Dengan demikian, terdapat selisih sekitar Rp671,2 triliun yang harus ditutup melalui pembiayaan anggaran. Defisit tersebut setara 2,4 persen terhadap Produk Domestik Bruto (PDB), masih di bawah batas 3 persen sebagaimana ketentuan fiskal.
Secara nominal, defisit tersebut bukan angka kecil. Ia menunjukkan bahwa kemampuan penerimaan negara belum mampu membiayai seluruh kebutuhan belanja. Dengan kata lain, APBN 2027 masih membutuhkan sumber pembiayaan tambahan untuk menutup kesenjangan antara pendapatan dan pengeluaran.
Di sinilah persoalan utang menjadi bagian penting dari pembicaraan mengenai APBN.
Pendapatan Rp3.435 triliun, tetapi kebutuhan belanja lebih besar
Pemerintah menargetkan pendapatan negara Rp3.435,1 triliun. Penerimaan tersebut terutama berasal dari perpajakan dan Penerimaan Negara Bukan Pajak (PNBP).
Dalam rancangan awal APBN 2027, pemerintah menargetkan penerimaan perpajakan sekitar Rp2.908 triliun dan PNBP sekitar Rp517,4 triliun. Pemerintah mengandalkan reformasi perpajakan, perluasan basis pajak, penguatan kepatuhan, digitalisasi, serta optimalisasi pengelolaan sumber daya alam dan aset negara.
Persoalannya adalah apakah target penerimaan tersebut cukup kuat menghadapi kebutuhan belanja yang terus meningkat.
Belanja negara Rp4.106,3 triliun berarti sekitar Rp671,2 triliun lebih besar daripada pendapatan negara. Kesenjangan ini secara fiskal memang dapat dikelola melalui pembiayaan. Namun, semakin besar kebutuhan pembiayaan, semakin penting pula pemerintah memastikan bahwa tambahan utang tidak hanya digunakan untuk membiayai pengeluaran rutin, tetapi mampu menghasilkan manfaat ekonomi yang dapat memperkuat kapasitas fiskal pada masa mendatang.
Ini menjadi titik penting dalam menilai kualitas APBN.
Defisit bukan masalah, tetapi kualitas pembiayaannya menentukan
Defisit APBN pada dasarnya bukan sesuatu yang otomatis buruk. Negara dapat menggunakan defisit sebagai instrumen kebijakan fiskal untuk mendorong perekonomian ketika investasi publik dan belanja pemerintah dibutuhkan.
Masalahnya muncul apabila defisit terus digunakan tanpa peningkatan kemampuan penerimaan negara atau tanpa menghasilkan peningkatan produktivitas ekonomi.
Pemerintah sendiri menempatkan kebijakan fiskal 2027 sebagai kebijakan yang ekspansif sekaligus tetap menjaga keberlanjutan fiskal. Pembiayaan anggaran ditetapkan sekitar Rp671,1–Rp671,2 triliun, dengan keseimbangan primer diproyeksikan positif sekitar Rp20,8 triliun.
Keseimbangan primer yang positif merupakan perkembangan penting karena menunjukkan bahwa, sebelum memperhitungkan pembayaran bunga utang, pendapatan negara diproyeksikan mampu menutup belanja.
Namun, keberadaan keseimbangan primer positif belum berarti persoalan utang selesai.
Pemerintah tetap harus menyediakan dana untuk pembayaran bunga dan pengelolaan utang yang telah terbentuk sebelumnya. Karena itu, ruang fiskal pada masa mendatang juga akan dipengaruhi oleh perkembangan biaya utang, suku bunga, nilai tukar dan kondisi pasar keuangan.
Pertanyaan besarnya: utang untuk apa?
Dalam melihat utang negara, pertanyaan yang lebih relevan bukan semata-mata berapa besar utang, melainkan untuk apa utang tersebut digunakan.
Utang yang digunakan untuk membangun infrastruktur produktif, meningkatkan kualitas sumber daya manusia, memperkuat industri, memperbaiki konektivitas, atau mendukung transformasi ekonomi memiliki karakter berbeda dengan utang yang digunakan untuk membiayai pengeluaran yang tidak meningkatkan kapasitas ekonomi.
Jika pembiayaan utang menghasilkan pertumbuhan ekonomi dan peningkatan penerimaan negara di masa depan, tekanan fiskalnya dapat dikelola secara berbeda.
Sebaliknya, apabila utang semakin besar sementara produktivitas ekonomi dan basis penerimaan negara tidak berkembang sebanding, pemerintah akan menghadapi ruang fiskal yang semakin terbatas.
Dengan kata lain, utang bukan hanya persoalan neraca pemerintah hari ini, tetapi juga kewajiban fiskal yang akan dibawa ke masa depan.
Penerimaan pajak menjadi titik krusial
Karena sebagian besar pendapatan negara berasal dari perpajakan, keberhasilan APBN 2027 pada akhirnya sangat bergantung pada kemampuan pemerintah memperluas basis pajak dan meningkatkan kepatuhan.
Pemerintah telah menempatkan reformasi perpajakan, pemanfaatan Coretax, pengawasan berbasis risiko dan perluasan basis pajak sebagai bagian dari strategi meningkatkan penerimaan.
Namun, meningkatkan penerimaan pajak juga harus dilakukan dengan memperhatikan kondisi dunia usaha dan rumah tangga. Peningkatan penerimaan yang terlalu bertumpu pada perluasan beban tanpa diikuti pertumbuhan kegiatan ekonomi dapat menimbulkan persoalan tersendiri.
Karena itu, tantangan pemerintah adalah menciptakan hubungan dua arah: ekonomi tumbuh, basis pajak melebar, penerimaan meningkat, kemudian penerimaan tersebut digunakan kembali untuk membiayai pembangunan yang meningkatkan produktivitas.
Siklus tersebut jauh lebih sehat dibandingkan apabila peningkatan belanja secara terus-menerus hanya ditopang oleh penambahan pembiayaan.
Rasio defisit terkendali, tetapi risiko fiskal tetap harus diawasi
Defisit 2,4 persen terhadap PDB memberikan ruang bagi pemerintah untuk menjalankan kebijakan fiskal ekspansif sekaligus tetap berada di bawah batas 3 persen. Pemerintah juga menegaskan komitmen menjaga APBN tetap prudent dan berkelanjutan.
Tetapi rasio defisit tidak boleh menjadi satu-satunya indikator kesehatan fiskal.
Ada faktor lain yang perlu diperhatikan: pertumbuhan ekonomi, rasio pendapatan terhadap PDB, beban bunga, struktur jatuh tempo utang, komposisi mata uang utang, nilai tukar, serta kemampuan pemerintah menghasilkan keseimbangan primer.
Terlebih, asumsi ekonomi makro APBN 2027 mencakup pertumbuhan ekonomi 6 persen, inflasi 2,5 persen, nilai tukar Rp17.500 per dollar AS dan tingkat imbal hasil SBN 10 tahun sebesar 6,9 persen. Perubahan signifikan pada asumsi tersebut dapat memengaruhi biaya pembiayaan dan posisi fiskal.
Karena itu, disiplin fiskal tidak cukup diukur dari apakah defisit berada di bawah 3 persen. Yang lebih penting adalah apakah utang, belanja dan penerimaan bergerak dalam arah yang memperkuat kemampuan fiskal negara.
APBN harus menghasilkan kapasitas membayar
Pada akhirnya, APBN 2027 menghadapi sebuah paradoks.
Di satu sisi, negara membutuhkan belanja besar untuk mengejar target pertumbuhan ekonomi 6 persen, pembangunan infrastruktur, pendidikan, kesehatan, ketahanan pangan, hilirisasi dan perlindungan sosial.
Di sisi lain, setiap tambahan belanja yang tidak diimbangi pendapatan akan meningkatkan kebutuhan pembiayaan.
Karena itu, ukuran keberhasilan APBN seharusnya tidak berhenti pada berapa besar anggaran yang terserap.
Ukuran yang lebih penting adalah berapa besar kapasitas ekonomi baru yang berhasil diciptakan oleh anggaran tersebut.
Jika belanja Rp4.106,3 triliun mampu meningkatkan produktivitas, menciptakan lapangan kerja, memperkuat industri, memperluas basis pajak dan meningkatkan pendapatan masyarakat, maka APBN berfungsi sebagai instrumen investasi ekonomi.
Tetapi apabila belanja meningkat sementara penerimaan negara tidak berkembang sebanding dan kebutuhan pembiayaan terus membesar, pemerintah akan menghadapi tantangan fiskal yang semakin kompleks.
Dari APBN berbasis belanja menuju APBN berbasis hasil
APBN 2027 pada akhirnya akan diuji bukan oleh besarnya angka Rp4.106 triliun, tetapi oleh kualitas hasil yang dihasilkan dari angka tersebut.
Pendapatan negara Rp3.435,1 triliun menunjukkan kapasitas fiskal yang tersedia. Selisih sekitar Rp671,2 triliun menunjukkan kebutuhan pembiayaan. Di antara dua angka tersebut terdapat tantangan besar: bagaimana negara memastikan pembiayaan tersebut menghasilkan pertumbuhan yang cukup untuk memperkuat kemampuan membayar kewajiban di masa depan.
Karena itu, pembicaraan mengenai utang negara sebaiknya tidak berhenti pada pertanyaan apakah utang masih berada dalam batas aman. Pertanyaan yang sama pentingnya adalah apakah setiap rupiah utang menghasilkan nilai ekonomi yang lebih besar daripada biaya yang harus ditanggung negara.
Di sinilah kualitas APBN 2027 akan benar-benar diuji. Bukan sekadar seberapa besar negara membelanjakan uang, tetapi seberapa kuat APBN membangun kemampuan negara untuk membiayai dirinya sendiri pada masa depan.
jktinsight.com – Evert Nunuhitu – Pemerhati Keuangan Negara.
Catatan penulis: Naskah ini merupakan artikel opini. Angka dan kebijakan merujuk pada pemberitaan serta publikasi pemerintah per 2 Oktober 2026; dan belum dilakukan verifikasi tambahan kepada kementerian terkait dan dokumen APBN yang diperlukan.

Tinggalkan Balasan