Kepastian hukum merupakan fondasi investasi. Namun, jika perlindungan terhadap keputusan bisnis negara dirumuskan tanpa pengawasan yang kuat, revisi UU Tipikor justru berisiko menggerus kepercayaan investor. DPR dan pemerintah dituntut membedakan risiko usaha yang wajar dari penyalahgunaan kewenangan, tanpa mengorbankan integritas pengelolaan uang negara.
JAKARTA, JKTINSIGHT — Investor tidak hanya menghitung potensi keuntungan, pertumbuhan pasar, biaya modal, dan prospek ekonomi ketika memutuskan menanamkan uangnya di suatu negara.
Mereka juga memperhitungkan kepastian hukum, kualitas tata kelola, konsistensi penegakan aturan, serta risiko penyalahgunaan kekuasaan yang dapat memengaruhi kelangsungan bisnis.
Karena itu, perdebatan mengenai revisi Undang-Undang Tindak Pidana Korupsi (UU Tipikor) memiliki konsekuensi yang lebih luas daripada persoalan hukum pidana.
Isu ini menyentuh iklim investasi Indonesia, khususnya kepercayaan terhadap pengelolaan perusahaan negara, transaksi bisnis yang melibatkan pemerintah, serta investasi strategis yang menggunakan modal dan aset negara.
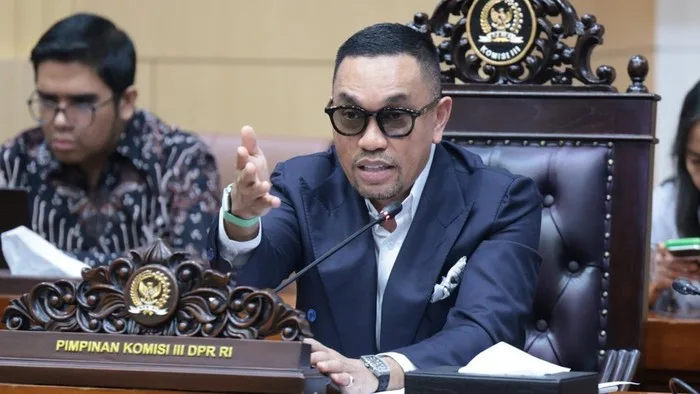
Dukungan Wakil Ketua Komisi III DPR RI, Ahmad Sahroni, terhadap kajian revisi UU Tipikor yang dikaitkan dengan gagasan Ketua Dewan Ekonomi Nasional (DEN), Luhut Binsar Pandjaitan, membuka diskusi penting tentang batas antara risiko bisnis dan tindak pidana korupsi.
Bagi dunia usaha, persoalan tersebut bukan hal sepele. Keputusan investasi selalu mengandung risiko. Harga komoditas dapat berubah, nilai tukar bergerak di luar perkiraan, proyek mengalami keterlambatan, dan permintaan pasar tidak selalu sesuai dengan proyeksi awal.
Kerugian dalam kondisi seperti itu tidak otomatis membuktikan adanya korupsi. Namun, investor juga memahami bahwa keputusan bisnis dapat disalahgunakan untuk menguntungkan pihak tertentu, menyamarkan transaksi yang tidak wajar, atau mengalihkan manfaat ekonomi kepada kelompok yang memiliki akses terhadap kekuasaan.
Di sinilah pertaruhan sesungguhnya: bagaimana Indonesia membangun kepastian hukum yang melindungi keputusan bisnis yang sah tanpa menciptakan ruang bagi penyalahgunaan kewenangan.
Investor tidak takut pada risiko, tetapi pada ketidakpastian aturan
Dalam dunia investasi, risiko usaha merupakan bagian dari perhitungan normal. Investor dapat memperkirakan kemungkinan kerugian, menyusun skenario keuangan, menetapkan batas risiko, dan menyesuaikan strategi berdasarkan perkembangan pasar.
Yang lebih sulit diperhitungkan adalah ketidakpastian hukum.
Jika suatu keputusan bisnis dinilai berdasarkan hasil akhirnya semata, tanpa mempertimbangkan informasi yang tersedia ketika keputusan dibuat, proses pengambilan keputusan dapat menjadi tidak proporsional.
Pengelola perusahaan mungkin memilih menunda investasi, menghindari proyek strategis, atau mengambil keputusan yang terlalu konservatif demi menghindari risiko pertanggungjawaban di kemudian hari.
Sebaliknya, apabila perlindungan hukum diberikan terlalu luas, pengelola juga berpotensi menganggap bahwa keputusan yang diberi label bisnis akan sulit dimintai pertanggungjawaban, meskipun terdapat indikasi konflik kepentingan atau penyimpangan prosedur.
Kedua kondisi tersebut dapat menimbulkan masalah bagi iklim investasi. Investor membutuhkan aturan yang memungkinkan mereka membedakan kegagalan komersial yang wajar dari tindakan yang melanggar hukum.
Mereka juga membutuhkan kepastian bahwa kontrak, proses pengadaan, penilaian aset, dan transaksi dengan pihak terafiliasi diperiksa menggunakan standar yang jelas.
Dengan demikian, kepastian hukum bukan berarti menghilangkan pertanggungjawaban. Kepastian hukum berarti aturan dapat dipahami, diterapkan secara konsisten, dan diuji melalui proses yang adil.
Danantara dan BUMN: kepastian hukum menjadi bagian dari risiko investasi
Perdebatan ini semakin relevan dalam pengelolaan investasi strategis negara, termasuk melalui Danantara dan perusahaan badan usaha milik negara (BUMN).
Entitas yang mengelola aset besar membutuhkan keleluasaan untuk mengambil keputusan secara profesional. Investasi pada infrastruktur, energi, manufaktur, teknologi, dan sektor strategis lainnya sering kali memerlukan modal besar, waktu pengembalian yang panjang, serta toleransi terhadap risiko komersial.
Jika setiap kerugian langsung diperlakukan sebagai indikasi tindak pidana, pengambilan keputusan dapat terhambat.
Namun, jika kerugian dibebaskan dari pemeriksaan hanya karena muncul dalam aktivitas bisnis, kepentingan pemilik modal dan masyarakat justru dapat terancam.
Masalahnya, modal negara tidak identik dengan modal privat. Aset yang dikelola perusahaan negara membawa konsekuensi terhadap kepentingan publik, penerimaan negara, kualitas layanan, dan penggunaan sumber daya ekonomi.
Karena itu, pengelolaan investasi negara harus memenuhi dua kebutuhan sekaligus: efisiensi bisnis dan akuntabilitas publik.
Bagi investor swasta yang bekerja sama dengan BUMN atau berpartisipasi dalam proyek pemerintah, kualitas tata kelola mitra juga menentukan tingkat risiko. Proses pengambilan keputusan yang transparan dan terdokumentasi dapat membantu mengurangi sengketa, meningkatkan keterukuran risiko, dan memperkuat kepercayaan terhadap kelangsungan proyek.
Sebaliknya, tata kelola yang tidak transparan berpotensi meningkatkan biaya kepatuhan, memperpanjang proses transaksi, dan menimbulkan ketidakpastian dalam hubungan bisnis.
Oleh sebab itu, agenda penyempurnaan UU Tipikor sebaiknya ditempatkan sebagai bagian dari pembenahan ekosistem investasi, bukan hanya sebagai upaya memberikan perlindungan kepada pengambil keputusan.
Klarifikasi DEN: persoalannya bukan sekadar menghapus kerugian negara
DEN memberikan klarifikasi pada 21 Oktober 2026 bahwa rekomendasi penyempurnaan UU Tipikor tidak dimaksudkan untuk menghapus unsur kerugian keuangan negara dari rumusan tindak pidana korupsi.
Menurut klarifikasi tersebut, Pasal 2 dan Pasal 3 UU Tipikor serta ketentuan terkait dalam KUHP tetap dipertahankan.
Fokus rekomendasi diarahkan pada penegasan pembuktian agar penegakan hukum lebih pasti, objektif, dan konsisten, sekaligus memperluas cakupan pemberantasan korupsi melalui pengaturan sejumlah delik yang dirujuk dalam United Nations Convention against Corruption (UNCAC).
Klarifikasi ini penting bagi dunia usaha karena menunjukkan bahwa pembahasan tidak semestinya disederhanakan menjadi pilihan antara membebaskan keputusan bisnis dari pertanggungjawaban atau mempertahankan seluruh pendekatan hukum yang berlaku saat ini.
Persoalan yang lebih mendasar adalah bagaimana standar pembuktian dan batas pertanggungjawaban dirumuskan secara jelas.
Dalam praktik bisnis, penilaian terhadap suatu keputusan semestinya mempertimbangkan proses yang mendahuluinya.
Apakah keputusan dibuat berdasarkan kajian kelayakan? Apakah risiko telah diidentifikasi? Apakah prosedur persetujuan dipenuhi? Apakah terdapat konflik kepentingan? Apakah informasi penting disembunyikan atau dimanipulasi?
Pertanyaan tersebut relevan untuk menilai kualitas tata kelola, meskipun penentuan ada atau tidaknya tindak pidana tetap harus didasarkan pada unsur hukum dan pembuktian yang berlaku.
Bagi investor, aturan yang menjelaskan batas-batas tersebut dapat membantu mengurangi ketidakpastian. Namun, manfaat itu baru akan terasa apabila rumusan undang-undang tidak multitafsir dan penerapannya konsisten.
Kepercayaan investor bergantung pada dua hal: perlindungan dan pengawasan
Investor tidak hanya memperhatikan apakah pengelola perusahaan dilindungi dari kriminalisasi atas keputusan bisnis yang sah. Mereka juga memperhatikan apakah penyalahgunaan kewenangan dapat diungkap dan ditindak secara efektif. Kedua aspek tersebut saling berkaitan.
Perlindungan yang proporsional dapat membantu pengelola mengambil keputusan berdasarkan pertimbangan komersial, bukan semata-mata ketakutan terhadap konsekuensi hukum.
Sementara itu, pengawasan yang efektif membantu memastikan bahwa keputusan tersebut tidak digunakan untuk menyamarkan transaksi yang merugikan perusahaan atau memberikan keuntungan tidak semestinya kepada pihak tertentu.
Untuk itu, revisi UU Tipikor perlu mempertimbangkan sejumlah prinsip tata kelola.
Pertama, standar iktikad baik yang dapat diuji. Perlindungan tidak cukup didasarkan pada pernyataan bahwa keputusan diambil demi kepentingan perusahaan. Harus tersedia bukti mengenai proses, dasar pertimbangan, kewenangan, dan kepatuhan terhadap prosedur.
Kedua, keterbukaan konflik kepentingan. Transaksi dengan pihak terafiliasi perlu diungkap dan diperiksa melalui mekanisme yang memadai. Keputusan bisnis yang secara formal sesuai prosedur tetap memerlukan pengawasan apabila terdapat kepentingan pribadi yang berpotensi memengaruhi objektivitasnya.
Ketiga, independensi pengawasan. Audit, pengawasan internal, dan pemeriksaan oleh lembaga yang berwenang harus dapat berjalan tanpa intervensi yang tidak semestinya.
Keempat, kepastian proses hukum. Pengelola perusahaan maupun investor harus memperoleh perlakuan yang adil, kesempatan memberikan penjelasan, serta proses pemeriksaan yang objektif berdasarkan ketentuan hukum.
Kelima, keterbukaan pembentukan kebijakan. Pelaku usaha, asosiasi investor, akademisi, auditor, penegak hukum, dan masyarakat sipil perlu dilibatkan agar perubahan aturan mempertimbangkan konsekuensi praktisnya.
Tanpa prinsip-prinsip tersebut, revisi berisiko hanya mengubah batas formal pertanggungjawaban tanpa menyelesaikan persoalan mendasar dalam tata kelola investasi.
Risiko terbesar: aturan yang justru menciptakan ketidakpastian baru
Perubahan undang-undang tidak otomatis memperbaiki iklim investasi. Dampaknya bergantung pada kualitas rumusan, mekanisme pelaksanaan, dan konsistensi penegakan.
Jika perlindungan bagi pengambil keputusan dirumuskan terlalu sempit atau tidak jelas, pengelola dapat tetap menghadapi ketidakpastian ketika keputusan bisnis berakhir dengan kerugian.
Jika perlindungan dirumuskan terlalu luas, investor justru dapat mempertanyakan efektivitas pengawasan atas aset dan transaksi yang melibatkan kepentingan publik.
Ketidakpastian semacam itu dapat memengaruhi cara investor menilai suatu proyek, terutama ketika proyek melibatkan kerja sama dengan perusahaan negara, kontrak jangka panjang, atau keputusan yang bergantung pada persetujuan berbagai lembaga.
Dalam analisis investasi, risiko hukum dapat memengaruhi perkiraan arus kas, biaya kepatuhan, kebutuhan perlindungan kontraktual, dan tingkat pengembalian yang disyaratkan. Besarnya dampak bergantung pada karakter proyek dan eksposur masing-masing investor; karena itu, tidak tepat menyimpulkan bahwa revisi UU Tipikor dengan sendirinya akan meningkatkan atau menurunkan investasi.
Yang jelas, kualitas institusi dan konsistensi penerapan aturan merupakan bagian penting dari lingkungan usaha.
Indonesia perlu memastikan bahwa reformasi hukum tidak menciptakan persepsi bahwa perlindungan terhadap pengelola aset lebih diutamakan daripada perlindungan terhadap aset itu sendiri.
DPR perlu mendengar suara dunia usaha, bukan hanya pemerintah
Sebagai pembentuk undang-undang, DPR memiliki tanggung jawab untuk memastikan bahwa perubahan UU Tipikor didasarkan pada persoalan yang teridentifikasi dan menghasilkan manfaat yang dapat diuji.
Pembahasan seharusnya tidak hanya melibatkan pemerintah, pengelola perusahaan negara, dan aparat penegak hukum. Dunia usaha juga perlu mendapatkan ruang untuk menjelaskan bagaimana ketidakpastian hukum memengaruhi investasi, kemitraan, pembiayaan, dan pelaksanaan kontrak.
Namun, partisipasi investor tidak boleh dimaknai sebagai tuntutan agar kepentingan bisnis ditempatkan di atas kepentingan publik.
Masukan dunia usaha harus dipertemukan dengan kepentingan pemegang saham, masyarakat, pembayar pajak, dan penerima manfaat kebijakan negara.
DPR juga perlu membuka penjelasan mengenai pasal yang hendak diubah, masalah yang ingin diselesaikan, serta konsekuensi hukum dari setiap alternatif rumusan.
Publik perlu mengetahui bagaimana revisi akan membedakan kegagalan usaha dari penyimpangan, bagaimana konflik kepentingan ditangani, dan bagaimana pengawasan tetap efektif.
Keterbukaan tersebut penting agar investor dapat menilai arah kebijakan berdasarkan isi aturan, bukan hanya pernyataan politik para pendukungnya.
Ujian sesungguhnya adalah membangun iklim investasi yang berintegritas
Indonesia membutuhkan investasi untuk memperluas kapasitas produksi, menciptakan lapangan kerja, memperkuat industri, dan meningkatkan daya saing ekonomi.
Namun, investasi yang berkelanjutan tidak hanya ditentukan oleh besarnya insentif atau kemudahan perizinan.
Investor juga membutuhkan institusi yang dapat dipercaya, aturan yang konsisten, kontrak yang dihormati, dan mekanisme pertanggungjawaban yang berjalan secara adil.
Karena itu, pembahasan revisi UU Tipikor perlu diarahkan pada satu tujuan yang terukur: menciptakan kepastian hukum bagi keputusan bisnis yang sah sekaligus mempertahankan kemampuan negara untuk mengusut dan menindak tindak pidana korupsi.
Dukungan Ahmad Sahroni terhadap kajian revisi merupakan bagian dari perdebatan politik yang perlu diuji melalui substansi kebijakan.
Begitu pula klarifikasi DEN dan masukan lembaga penegak hukum perlu diterjemahkan ke dalam rumusan yang jelas serta dapat dipertanggungjawabkan.
Pada akhirnya, investor tidak membutuhkan kekebalan hukum bagi pengambil keputusan. Mereka membutuhkan sistem yang membedakan risiko usaha dari pelanggaran hukum secara objektif, melindungi hak para pihak, dan memastikan bahwa modal—termasuk aset negara—dikelola dengan integritas.
Kepastian hukum dan pemberantasan korupsi bukan dua agenda yang harus dipertentangkan. Keduanya justru merupakan fondasi bagi iklim investasi yang sehat.
Revisi seharusnya mampu memperjelas batas pertanggungjawaban tanpa melemahkan pengawasan, manfaatnya berpotensi dirasakan oleh pengelola perusahaan, investor, dan masyarakat.
Namun, jika perubahan hanya berfokus pada perlindungan pengambil keputusan tanpa memperkuat akuntabilitas, persoalan kepercayaan justru dapat muncul dalam bentuk baru.
Bagi Indonesia, ukuran keberhasilan reformasi bukan sekadar undang-undang yang berhasil diubah, melainkan terciptanya sistem hukum yang memberi ruang bagi investasi produktif sekaligus menjaga kepentingan publik.
Evert Nunuhitu – Ketua Umum Gerakan Rakyat Peduli Keuangan Negara (GRPKN).

Tinggalkan Balasan