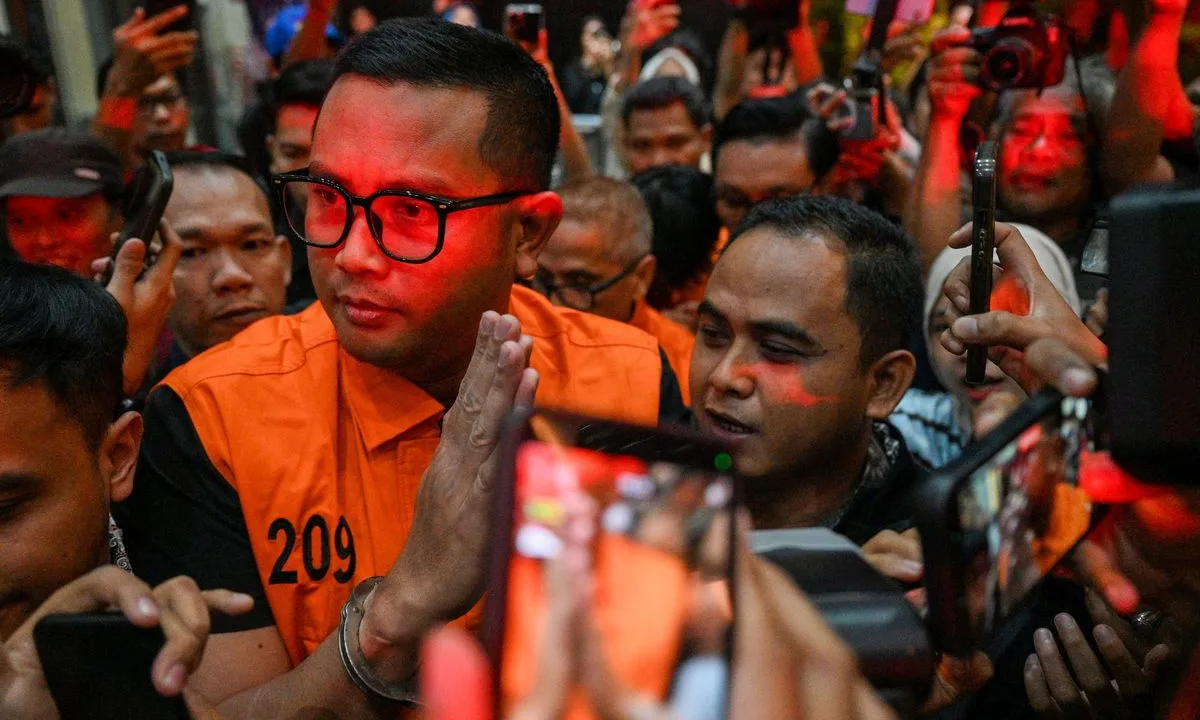
Klaten-Jawa Tengah, https://jktinsight.com — Penggeledahan rumah dinas dan sejumlah lokasi yang berkaitan dengan Bupati Klaten nonaktif Hamenang Wajar Ismoyo kembali membuka pertanyaan serius tentang integritas pengelolaan keuangan daerah.
Komisi Pemberantasan Korupsi (KPK) menemukan uang dan perhiasan, menyita dokumen serta barang bukti elektronik, dan melanjutkan penyidikan terhadap perkara yang diduga melibatkan pejabat pemerintah daerah, pihak swasta, serta pejabat Badan Pemeriksa Keuangan (BPK).
Namun, perkara ini tidak semata-mata berkaitan dengan penemuan uang tunai atau harta benda di kediaman seorang kepala daerah. Pusat persoalannya justru terletak pada dugaan upaya mengubah hasil pemeriksaan laporan keuangan pemerintah daerah, di tengah adanya temuan kelebihan pembayaran honorarium yang nilainya mencapai sekitar Rp5 miliar.
Jika dugaan tersebut terbukti melalui proses hukum, persoalannya akan melampaui tindak pidana yang melibatkan individu. Kasus ini menyentuh fungsi mendasar pemeriksaan keuangan negara: memastikan penggunaan uang publik dapat dipertanggungjawabkan dan hasil audit tidak dipengaruhi kepentingan di luar standar pemeriksaan.
Pertanyaan utamanya: bagaimana temuan pemeriksaan atas penggunaan anggaran daerah diduga dapat dihapus, siapa yang memperoleh keuntungan, dan mekanisme pengawasan apa yang seharusnya mencegahnya?
Penggeledahan terbaru: uang dan perhiasan ditemukan, nilainya belum diumumkan
Pada Selasa, 20 Oktober 2026, KPK mengonfirmasi rangkaian penggeledahan di rumah dinas Bupati Klaten, sejumlah kantor organisasi perangkat daerah (OPD), dan rumah tersangka.
Juru Bicara KPK Budi Prasetyo menyatakan penyidik menyita sejumlah dokumen, barang bukti elektronik, serta menemukan uang dan perhiasan di rumah dinas bupati. Hingga laporan tersebut disampaikan, KPK belum mengumumkan nilai uang maupun taksiran harga perhiasan yang ditemukan.
Temuan tersebut merupakan bagian dari proses pengumpulan bukti. Keberadaan uang dan perhiasan di suatu tempat tidak dengan sendirinya membuktikan bahwa barang tersebut berasal dari tindak pidana. Penyidik masih harus menelusuri kepemilikan, asal-usul, hubungan dengan transaksi yang diselidiki, dan relevansinya terhadap konstruksi perkara.
Karena itu, nilai temuan terbaru tidak boleh disamakan dengan jumlah uang yang sebelumnya disita KPK dalam operasi tangkap tangan (OTT).
Dalam OTT pada 15 Oktober 2026, KPK mengamankan uang tunai sekitar Rp1,2 miliar. Di antaranya terdapat Rp934 juta yang ditemukan dalam tong biru di kediaman Hanaku Agni Sadewo, adik Hamenang. Selain itu, penyidik mengamankan uang sekitar Rp300 juta dalam sejumlah amplop dan 5.972 yuan yang nilainya diperkirakan sekitar Rp16 juta.
Dua kelompok temuan tersebut harus dibedakan. Uang yang disita dalam OTT merupakan barang bukti yang telah diumumkan sebelumnya, sedangkan uang dan perhiasan yang ditemukan dalam penggeledahan terbaru masih menunggu penjelasan lebih terperinci.
Bagi penyidikan, pertanyaan yang penting bukan hanya berapa banyak harta yang ditemukan, melainkan bagaimana barang bukti itu terhubung dengan dugaan tindak pidana yang sedang diusut.
Temuan honorarium sekitar Rp5 miliar menjadi titik krusial
Salah satu bagian paling penting dalam perkara ini adalah pemeriksaan atas Laporan Keuangan Pemerintah Kabupaten Klaten Tahun Anggaran 2025.
Menurut penjelasan KPK yang diberitakan media pada 20 Oktober, pemeriksaan BPK Perwakilan Jawa Tengah pada April 2026 menemukan kelebihan pembayaran honorarium dengan nilai sekitar Rp5 miliar.
Angka itu terdiri atas sekitar Rp4,16 miliar terkait honorarium narasumber sosialisasi peraturan yang dinilai tidak sesuai dengan jam pelaksanaan dan sekitar Rp1,02 miliar terkait kelebihan honorarium pelaksana kegiatan. Jumlah komponen yang disebutkan tersebut dibulatkan menjadi sekitar Rp5,18 miliar.
Temuan itu kemudian menjadi bagian penting dalam dugaan upaya mengubah hasil pemeriksaan.
KPK mengungkap dugaan adanya komunikasi dan negosiasi terkait penghapusan temuan kelebihan pembayaran honorarium. Dalam konstruksi perkara yang disampaikan penyidik, Kepala Perwakilan BPK Jawa Tengah Ahmad Luthfi H. Rahmatullah diduga meminta uang Rp600 juta kepada Hamenang. Setelah negosiasi, keduanya diduga menyepakati nilai Rp400 juta.
Hamenang kemudian diduga meminta jajaran pemerintah kabupaten menyiapkan uang melalui perantara pihak swasta. Namun, pemberian tersebut disebut tertunda setelah adanya OTT KPK di Muara Enim pada periode yang sama.
KPK juga menyatakan bahwa pada Juni 2026, Laporan Hasil Pemeriksaan (LHP) telah disampaikan kepada Pemerintah Kabupaten Klaten.
Rangkaian keterangan itu memunculkan pertanyaan yang membutuhkan pemeriksaan mendalam: bagaimana perubahan hasil pemeriksaan tersebut diproses, siapa yang menyetujui perubahan, apa dasar teknisnya, dan apakah seluruh prosedur pemeriksaan dipenuhi?
Perubahan atau koreksi dalam laporan audit tidak otomatis merupakan pelanggaran. Dalam proses pemeriksaan yang sah, suatu temuan dapat berubah setelah klarifikasi, bukti tambahan, atau koreksi yang dapat dipertanggungjawabkan.
Akan tetapi, jika perubahan tersebut terbukti berkaitan dengan pemberian uang atau kesepakatan yang melanggar hukum, persoalannya bukan lagi sekadar perbedaan penilaian auditor. Hal itu dapat menyentuh integritas proses pemeriksaan itu sendiri.
Inilah bagian yang perlu dibuktikan melalui dokumen audit, catatan komunikasi, aliran dana, keterangan saksi, dan keputusan yang diambil oleh pejabat terkait.
Dugaan penerimaan lebih dari Rp4,3 miliar: apa yang sedang ditelusuri?
Kasus Klaten tidak hanya berkaitan dengan dugaan suap untuk mengubah hasil pemeriksaan BPK.
Dalam paparan pada 16 Oktober 2026, KPK menyebut dugaan penerimaan uang oleh Hamenang dari sejumlah sumber mencapai lebih dari Rp4,3 miliar. Di antaranya, dugaan penerimaan lebih dari Rp2 miliar dari penyedia atau kontraktor proyek pengadaan di Kabupaten Klaten sejak Hamenang menjabat sebagai bupati.
KPK juga memaparkan dugaan aliran Rp1,90 miliar dari Muhammad Amin Wahyu Utomo melalui Rizqan Iryawan, serta penerimaan lain yang disebut melibatkan perantara dan pihak swasta. Menurut konstruksi perkara yang disampaikan penyidik, sebagian uang diduga digunakan untuk kepentingan pribadi, termasuk pembayaran utang Pilkada dan kebutuhan operasional.
Selain itu, KPK mengungkap dugaan penerimaan potongan upah pungut dari pejabat dan pegawai di lingkungan pengelolaan keuangan daerah, yang menurut paparan penyidik mencapai sekurang-kurangnya Rp280 juta pada periode 2025–2026. Perkara ini juga mencakup dugaan penerimaan terkait kegiatan pengadaan, perizinan, dan penerimaan lainnya.
Angka lebih dari Rp4,3 miliar tersebut merupakan nilai dugaan penerimaan yang diungkap KPK, bukan nilai kerugian negara yang telah ditetapkan melalui penghitungan resmi. Demikian pula, uang tunai sekitar Rp1,2 miliar yang disita dalam OTT tidak boleh dianggap sebagai keseluruhan hasil dugaan tindak pidana.
Pembedaan ini penting karena penerimaan yang diduga ilegal, uang yang disita sebagai barang bukti, nilai transaksi yang sedang diselidiki, dan kerugian keuangan negara merupakan kategori yang berbeda. Masing-masing memerlukan pembuktian dan dasar penghitungan tersendiri.
Tiga tersangka dan dugaan keterkaitan antarperkara
KPK menetapkan tiga orang sebagai tersangka dalam perkara ini, yakni:
- Hamenang Wajar Ismoyo, Bupati Klaten periode 2025–2030 yang berstatus nonaktif dalam konteks perkara ini.
- Ahmad Luthfi H. Rahmatullah, Kepala Perwakilan BPK Jawa Tengah.
- Muhammad Amin Wahyu Utomo, pihak swasta dari PT Madani Winasis Creative.
Ketiganya ditahan untuk 20 hari pertama, terhitung sejak 16 Oktober hingga 4 November 2026, berdasarkan pengumuman KPK yang diberitakan pada 16 Oktober.
Konstruksi perkara yang disampaikan KPK menempatkan para tersangka dalam dugaan peran yang berbeda, termasuk dugaan penerimaan terkait pengadaan dan dugaan pemberian uang dalam kaitannya dengan pemeriksaan laporan keuangan.
Namun, penetapan tersangka bukan putusan bersalah. Pembuktian akhir tetap menjadi kewenangan pengadilan melalui proses hukum yang berlaku.
Penyidik juga perlu mengurai apakah transaksi yang berbeda memiliki hubungan satu sama lain atau merupakan rangkaian perbuatan yang berdiri sendiri. Hal itu penting untuk menghindari penghitungan ganda dan memastikan setiap dugaan tindak pidana didukung bukti yang sesuai.
Risiko yang lebih luas: ketika independensi audit dipertanyakan
Dalam sistem pengelolaan keuangan negara, pemeriksaan eksternal memiliki fungsi penting untuk menilai kewajaran laporan keuangan, mengidentifikasi kelemahan pengendalian, dan mengungkap persoalan yang perlu ditindaklanjuti.
Apabila auditor dapat dipengaruhi oleh kepentingan pihak yang diperiksa, keandalan hasil pemeriksaan berisiko terganggu. Dampaknya bukan hanya pada satu laporan keuangan, melainkan juga pada kemampuan DPRD, pemerintah pusat, aparat pengawasan, dan masyarakat untuk menggunakan hasil pemeriksaan sebagai dasar pengawasan.
Namun, kasus ini juga perlu ditempatkan secara proporsional. Dugaan pelanggaran yang melibatkan individu tidak membuktikan bahwa seluruh auditor atau proses pemeriksaan BPK bermasalah.
Justru karena fungsi audit sangat penting, dugaan intervensi terhadap hasil pemeriksaan harus diusut secara menyeluruh, transparan, dan berdasarkan bukti.
Ada sejumlah pertanyaan yang layak menjadi perhatian publik.
Pertama, apakah perubahan temuan didukung dokumentasi dan alasan teknis yang dapat diuji? Kedua, siapa saja yang terlibat dalam proses pengambilan keputusan terkait perubahan tersebut? Ketiga, apakah terdapat komunikasi, transaksi, atau pertemuan yang relevan dengan dugaan kesepakatan? Keempat, apakah pengawasan internal dan mekanisme pengendalian mutu pemeriksaan telah berjalan sesuai ketentuan? Kelima, bagaimana memastikan bahwa hasil pemeriksaan yang telah diterbitkan tetap dapat dipercaya dan ditindaklanjuti apabila ditemukan bukti baru?
Pertanyaan-pertanyaan tersebut merupakan agenda verifikasi, bukan kesimpulan bahwa semua penyimpangan itu telah terjadi.
Agenda pemeriksaan publik: telusuri dokumen, bukan hanya harta
Penggeledahan rumah dan kantor memberikan peluang bagi penyidik untuk mengumpulkan bukti. Namun, untuk memahami duduk perkara secara menyeluruh, publik perlu melihat perkembangan pembuktian yang lebih substantif.
Dokumen yang relevan antara lain LHP Kabupaten Klaten Tahun 2025, kertas kerja pemeriksaan yang dapat dibuka sesuai kewenangan, dokumentasi perubahan temuan, catatan tindak lanjut pemerintah daerah, serta bukti transaksi yang telah diverifikasi penyidik.
Selain itu, diperlukan penjelasan mengenai apakah temuan kelebihan pembayaran honorarium telah ditindaklanjuti secara administratif, apakah terdapat pemulihan dana, dan bagaimana status tindak lanjut atas persoalan tersebut.
Hal-hal itu tidak dapat disimpulkan hanya dari penemuan uang atau perhiasan. Penyitaan barang bukti dan pemeriksaan laporan keuangan memiliki tujuan berbeda, meskipun keduanya dapat saling berkaitan dalam penyidikan.
Pihak-pihak yang disebut dalam perkara juga berhak memberikan penjelasan melalui mekanisme hukum yang tersedia. Konfirmasi dan hak jawab menjadi bagian penting untuk menjaga akurasi pemberitaan, terutama ketika nilai uang, kepemilikan aset, dan hubungan antarpihak masih didalami.
Yang dipertaruhkan bukan hanya uang
Kasus dugaan korupsi di Klaten memperlihatkan pentingnya memeriksa hubungan antara pengelolaan anggaran daerah, pelaksanaan pengadaan, penerimaan pejabat, dan independensi audit.
Uang dan perhiasan yang ditemukan dalam penggeledahan terbaru menjadi bagian dari penyidikan. Namun, pusat perhatian publik seharusnya tidak berhenti pada nilai barang yang disita.
Hal yang jauh lebih mendasar adalah apakah uang publik dikelola sesuai ketentuan, apakah temuan pemeriksaan ditangani secara independen, dan apakah setiap dugaan pelanggaran ditindaklanjuti dengan bukti serta pertanggungjawaban yang jelas.
Jika dugaan upaya menghapus temuan audit melalui kesepakatan ilegal terbukti di pengadilan, perkara ini akan memperlihatkan persoalan serius dalam pengawasan keuangan daerah. Sebaliknya, setiap tuduhan yang belum terbukti harus tetap diperlakukan sebagai dugaan sampai proses hukum menghasilkan putusan.
Pada akhirnya, integritas pemeriksaan keuangan tidak diukur dari seberapa banyak dokumen atau harta yang disita, tetapi dari kemampuan sistem memastikan bahwa setiap rupiah uang publik dapat dipertanggungjawabkan dan setiap hasil audit bebas dari intervensi yang melanggar hukum.
https://jktinsight.com – Jefry Gerzon
Catatan redaksi: Artikel ini disusun berdasarkan pemberitaan dan keterangan KPK yang tersedia hingga 20 Oktober 2026. Semua uraian mengenai tindak pidana, aliran uang, dan keterlibatan pihak-pihak terkait merupakan dugaan yang perlu dibuktikan melalui proses hukum. Nilai uang dan perhiasan dari penggeledahan terbaru belum dirinci secara resmi oleh KPK.

Tinggalkan Balasan