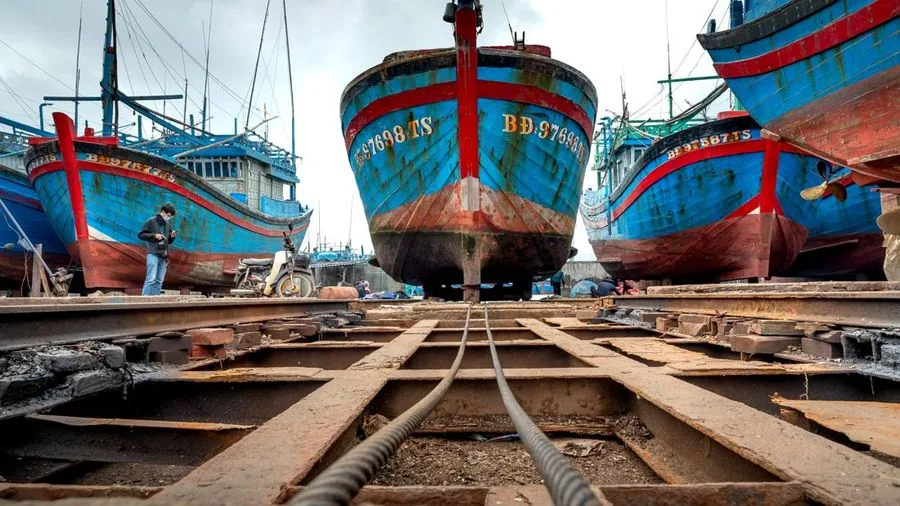
Rupiah Melemah, Bunga Mahal, Industri Maritim Dipertaruhkan.
Jakarta, jktinsight.com — Pelemahan rupiah dan mahalnya biaya pembiayaan bukan sekadar menekan margin perusahaan galangan. Keduanya membuka persoalan yang lebih besar: ketergantungan impor, lemahnya rantai pasok domestik, mahalnya modal, hingga belum optimalnya pasar kapal nasional.
Di tengah kebutuhan armada yang terus tumbuh, Indonesia menghadapi pilihan strategis: menjadi pasar kapal atau membangun diri sebagai kekuatan industri maritim. Ada paradoks besar di balik tekanan yang kini dirasakan industri galangan kapal nasional.
Indonesia adalah negara kepulauan dengan kebutuhan kapal yang sangat besar. Namun ketika rupiah melemah dan biaya pembiayaan meningkat, industri yang seharusnya menjadi salah satu tulang punggung ekonomi maritim justru menghadapi tekanan dari dua sisi sekaligus: biaya produksi meningkat, sementara biaya modal ikut mahal.
Masalahnya menjadi lebih kompleks karena sebagian material dan peralatan industri galangan masih bergantung pada impor. Setiap pelemahan rupiah terhadap dolar Amerika Serikat dengan demikian bukan sekadar persoalan makroekonomi di layar Bloomberg atau laporan pasar valuta asing.
Bagi galangan kapal, kurs adalah biaya produksi.
Ketika ditambah bunga pembiayaan yang tinggi, tekanan tersebut dapat menggerus margin proyek, memperlambat ekspansi, dan membuat keputusan investasi menjadi semakin berhati-hati.
Namun persoalan sesungguhnya jauh lebih dalam. Tekanan yang muncul sekarang memperlihatkan bahwa industri galangan Indonesia masih menghadapi pekerjaan rumah struktural: bagaimana membangun industri maritim yang tidak mudah terguncang setiap kali rupiah melemah atau biaya uang meningkat?
ANGKA PENTING
| Indikator | Angka/Keterangan |
| Kebutuhan material & peralatan impor | sekitar 45% |
| BI-Rate Agustus 2026 | 5,75% |
| Produksi kapal nasional 2025 | sekitar 660,11 ribu DWT |
| Target produksi kapal 2025 | sekitar 600,46 ribu DWT |
| Investasi industri maritim, alat transportasi & pertahanan 2025 | sekitar Rp53,12 triliun |
| Jumlah galangan kapal nasional | sekitar 342 galangan |
| TKDN industri perkapalan | sekitar 30% |
Catatan: angka berasal dari sumber pemerintah dan asosiasi/industri dengan periode pengukuran yang berbeda. Karena itu, angka tidak dimaksudkan sebagai satu rangkaian statistik dalam periode yang sama.
KETIKA RUPIAH MENJADI BIAYA PRODUKSI
Industri galangan kapal memiliki karakteristik yang membuatnya sangat sensitif terhadap pergerakan kurs.
Pembangunan kapal membutuhkan baja, mesin, peralatan navigasi, sistem kelistrikan, cat, komponen keselamatan dan berbagai material lain. Sebagian kebutuhan tersebut masih harus diperoleh dari luar negeri.
Iperindo sebelumnya menyebut sekitar 45% material dan peralatan industri galangan masih berasal dari luar negeri.
Artinya, ketika dolar menguat terhadap rupiah, biaya produksi dapat meningkat bahkan sebelum sebuah kapal selesai dibangun.
Persoalannya adalah kontrak pembangunan kapal biasanya memiliki rentang waktu pengerjaan yang tidak pendek. Di sinilah muncul currency mismatch.
Kontrak ditandatangani hari ini. Pembelian material dilakukan beberapa bulan kemudian. Pembayaran pemasok berlangsung bertahap. Jika kurs berubah signifikan, biaya aktual proyek dapat berbeda dari asumsi awal.
Bagi perusahaan galangan, perubahan tersebut pada akhirnya bermuara pada satu hal: “Margin”.
Jika kenaikan biaya tidak dapat diteruskan kepada pelanggan, margin tertekan. Jika diteruskan, harga kapal menjadi lebih mahal dan daya saing dapat berkurang.
BUNGA MAHAL: MASALAH KEDUA YANG TIDAK KALAH SERIUS
Tekanan kurs bukan satu-satunya persoalan. Industri galangan merupakan bisnis yang membutuhkan modal besar. Pembangunan fasilitas, pembelian mesin, pengadaan material dan pengerjaan proyek membutuhkan dana yang tidak kecil.
Pada Agustus 2026, Bank Indonesia mempertahankan BI-Rate pada level 5,75%. Bagi ekonomi secara keseluruhan, angka tersebut merupakan instrumen kebijakan moneter. Tetapi bagi perusahaan padat modal, biaya uang memiliki konsekuensi langsung terhadap kalkulasi proyek.
Semakin mahal pembiayaan, semakin tinggi biaya membawa sebuah proyek sampai selesai. Di sinilah muncul persoalan klasik industri padat modal: Proyek membutuhkan pembiayaan besar, tetapi margin proyek tidak selalu cukup lebar untuk menyerap kenaikan biaya modal.
Bagi galangan kapal, tenor pembiayaan juga penting. Pembangunan kapal bukan bisnis dengan siklus produksi seperti barang konsumsi yang dapat dijual setiap hari. Modal dapat tertahan selama proses pembangunan.
Karena itu, industri membutuhkan skema pembiayaan yang memahami karakter bisnis galangan, bukan semata-mata menggunakan pendekatan kredit korporasi konvensional.
TKDN: BUKAN SEKADAR ANGKA, MELAINKAN PERISAI TERHADAP DOLAR
Di sinilah isu Tingkat Komponen Dalam Negeri (TKDN) menjadi semakin strategis. Jika sekitar 45% material dan peralatan masih bergantung pada impor, maka peningkatan TKDN bukan hanya persoalan kebijakan industri. Ia juga dapat menjadi instrumen manajemen risiko valuta asing.
Semakin banyak komponen yang dapat diproduksi di dalam negeri, semakin kecil bagian biaya produksi yang langsung terpapar dolar. Namun meningkatkan TKDN tidak cukup dengan mewajibkan galangan membeli produk lokal. Industri pemasoknya harus tersedia.
Dibutuhkan industri baja yang kompetitif, produsen mesin dan komponen, sistem kelistrikan, elektronik, navigasi, peralatan keselamatan, hingga perusahaan jasa engineering. Dengan demikian, agenda TKDN sebenarnya adalah agenda membangun ekosistem industri.
IRONI NEGARA MARITIM: PASAR BESAR, TETAPI NILAI TAMBAH BELUM MAKSIMAL
Indonesia memiliki kebutuhan kapal yang besar. Kapal niaga, kapal tanker, kapal kontainer, kapal penumpang, tugboat, tongkang, kapal perikanan, kapal penunjang energi, kapal offshore hingga kapal untuk kepentingan pertahanan membutuhkan pembangunan dan peremajaan secara berkala.
Kementerian Perhubungan juga telah mendorong kolaborasi antara perusahaan pelayaran dan galangan nasional untuk memenuhi kebutuhan kapal komersial.
Namun besarnya kebutuhan belum otomatis berarti besarnya bisnis bagi galangan nasional. Pertanyaan strategisnya adalah: Berapa besar kebutuhan kapal domestik yang benar-benar menghasilkan pekerjaan bagi galangan Indonesia?
Dan pertanyaan berikutnya: Berapa besar nilai tambah yang tinggal di dalam negeri? Jika kapal dibangun di luar negeri karena faktor harga, pembiayaan atau teknologi, Indonesia tetap mendapatkan kapal.
Tetapi negara kehilangan sebagian nilai tambah dari proses desain, fabrikasi, engineering, komponen, pekerjaan baja, sistem kelistrikan, hingga jasa pendukung lainnya.
Karena itu, kebijakan industri galangan seharusnya tidak berhenti pada target jumlah kapal. Yang lebih penting adalah berapa besar nilai ekonomi yang dapat dipertahankan di dalam negeri.
342 GALANGAN: BESAR SECARA JUMLAH, BELUM TENTU KUAT SECARA EKOSISTEM
Data yang mencatat sekitar 342 galangan kapal di Indonesia menunjukkan bahwa kapasitas industri sebenarnya tidak kecil. Namun jumlah perusahaan tidak otomatis mencerminkan kekuatan industri.
Industri membutuhkan skala ekonomi, teknologi, modal, SDM, order book dan jaringan pemasok. Galangan kecil dapat menghadapi persoalan berbeda dengan galangan besar.
Sementara galangan besar membutuhkan proyek dengan nilai tinggi dan kesinambungan order agar kapasitas produksinya optimal. Maka persoalan berikutnya adalah utilisasi kapasitas.
Memiliki fasilitas tidak cukup. Fasilitas tersebut harus terus mendapatkan pekerjaan dengan tingkat margin yang sehat. Inilah salah satu alasan mengapa kepastian permintaan menjadi penting bagi industri galangan.
PT PAL DAN ERA KONSOLIDASI INDUSTRI
Dalam konteks tersebut, rencana menjadikan PT PAL Indonesia sebagai National Consolidator industri galangan kapal nasional menjadi perkembangan yang patut diperhatikan.
Konsolidasi dapat membuka peluang bagi penguatan kapasitas, teknologi, pembiayaan dan koordinasi proyek.
Namun konsolidasi industri juga perlu ditempatkan dalam kerangka yang lebih luas. Indonesia tidak hanya membutuhkan satu atau beberapa perusahaan galangan besar. Yang dibutuhkan adalah ekosistem maritim nasional.
PT PAL, galangan swasta, perusahaan pelayaran, industri baja, perusahaan komponen, lembaga pembiayaan, perguruan tinggi, lembaga sertifikasi dan pemerintah harus berada dalam satu rantai nilai.
Jika konsolidasi hanya menghasilkan perusahaan besar tanpa memperkuat pemasok domestik, sebagian persoalan lama tetap akan bertahan.
Sebaliknya, jika konsolidasi mampu menciptakan skala ekonomi sekaligus menarik industri komponen ke dalam negeri, dampaknya bisa jauh lebih luas.
PERTARUNGAN SEBENARNYA: SIAPA YANG MENIKMATI NILAI TAMBAH MARITIM?
Inilah isu terbesar yang berada di balik pelemahan rupiah dan mahalnya bunga. Pertarungan industri galangan sebenarnya bukan hanya mengenai siapa yang mampu membangun kapal dengan harga termurah.
Lebih jauh, pertanyaannya adalah: siapa yang menguasai rantai nilai industri maritim?Jika Indonesia hanya membeli kapal, maka nilai ekonomi terbesar dapat dinikmati oleh produsen di negara lain.
Tetapi jika Indonesia menguasai desain, engineering, konstruksi, komponen, pembiayaan, pemeliharaan dan jasa purnajual, industri maritim dapat menghasilkan multiplier effect yang jauh lebih besar.
Satu kapal pada akhirnya bukan sekadar satu produk. Ia merupakan kumpulan dari ribuan transaksi ekonomi. Mulai dari baja, mesin, elektronik, tenaga kerja, logistik, perbankan, asuransi, pelabuhan, jasa engineering hingga pemeliharaan. Itulah sebabnya industri galangan memiliki posisi strategis dalam industrialisasi.
DARI SUBSIDI MENUJU DAYA SAING
Tekanan yang dihadapi industri galangan tentu dapat mendorong permintaan terhadap insentif fiskal, pembiayaan murah atau kebijakan perlindungan tertentu.
Namun kebijakan semacam itu sebaiknya ditempatkan sebagai bagian dari strategi jangka panjang.
Jika setiap pelemahan rupiah selalu membutuhkan kompensasi pemerintah, persoalan struktural tidak pernah benar-benar selesai. Yang lebih fundamental adalah mengurangi sumber kerentanannya.
Ada setidaknya lima agenda yang relevan: Pertama, memperkuat industri komponen domestik. Kedua, menyediakan pembiayaan dengan tenor dan struktur yang sesuai karakter proyek kapal. Ketiga, memperluas penggunaan mekanisme lindung nilai untuk mengelola risiko valuta asing.
Keempat, meningkatkan kapasitas teknologi dan SDM. Kelima, memastikan proyek pengadaan kapal domestik memberikan ruang yang memadai bagi industri nasional secara transparan dan efisien.
Dengan pendekatan tersebut, kebijakan tidak hanya menjadi bantalan ketika industri mengalami tekanan, tetapi menjadi alat untuk meningkatkan produktivitas.
PELUANG DI TENGAH TEKANAN
Menariknya, data produksi menunjukkan industri tidak sedang berada dalam kondisi tanpa aktivitas.
Produksi kapal nasional pada 2025 tercatat sekitar 660,11 ribu DWT, melampaui target sekitar 600,46 ribu DWT.
Investasi pada sektor industri maritim, alat transportasi dan alat pertahanan juga mencapai sekitar Rp53,12 triliun pada 2025. Angka tersebut menunjukkan adanya aktivitas dan potensi. Persoalannya adalah bagaimana potensi itu dikonversi menjadi daya saing jangka panjang.
Pelemahan rupiah memang meningkatkan biaya. Tetapi pada saat yang sama, tekanan tersebut juga memberikan sinyal keras bahwa ketergantungan terhadap impor harus dikurangi.
Bunga mahal juga menyulitkan investasi. Namun tekanan itu sekaligus memperlihatkan pentingnya sistem pembiayaan industri yang lebih sesuai dengan karakter proyek maritim. Dengan kata lain, krisis biaya hari ini dapat menjadi momentum untuk memperbaiki struktur industri.
GALANGAN KAPAL SEBAGAI TES INDUSTRIALISASI INDONESIA
Pada akhirnya, persoalan galangan kapal bukan sekadar persoalan satu subsektor manufaktur. Ia merupakan salah satu indikator apakah Indonesia mampu mengubah statusnya sebagai negara kepulauan menjadi kekuatan industri maritim.
Indonesia memiliki pasar domestik. Indonesia memiliki jumlah galangan yang signifikan. Indonesia memiliki kebutuhan armada yang besar. Indonesia juga memiliki basis industri dan tenaga kerja yang dapat terus dikembangkan.
Yang masih menjadi pekerjaan rumah adalah membangun koneksi kuat antara semuanya. Kapal harus menjadi produk industri, bukan sekadar barang yang dibeli untuk memenuhi kebutuhan transportasi laut.
Karena itu, pelemahan rupiah dan mahalnya bunga seharusnya dibaca lebih luas. Bukan hanya sebagai keluhan industri atas naiknya biaya. Tetapi sebagai alarm mengenai daya tahan struktur industri nasional.
Jika Indonesia berhasil memperkuat TKDN, menurunkan ketergantungan impor, membangun pembiayaan yang lebih kompetitif dan menciptakan pasar domestik yang sehat, tekanan hari ini dapat menjadi pemicu transformasi.
Namun jika persoalan hanya diselesaikan dengan stimulus jangka pendek, industri akan kembali menghadapi persoalan yang sama ketika siklus kurs dan suku bunga berikutnya datang.
Pada akhirnya, pertanyaan terpenting bukan apakah rupiah akan kembali menguat. Pertanyaan strategisnya adalah: ketika rupiah kembali melemah, seberapa kuat industri galangan Indonesia menahan guncangannya?
Dan jawaban atas pertanyaan itu akan sangat menentukan apakah Indonesia hanya menjadi negara dengan pasar maritim yang besar—atau benar-benar menjadi negara dengan industri maritim yang kuat.
Evert Nunuhitu – Pemerhati Kebijakan Publik dan Ketua Umum GRPKN

Tinggalkan Balasan